
「中古マンションを買いたいけれど、何から始めればいいのか分からない」
「手続きの順番や必要な書類が多そうで不安」
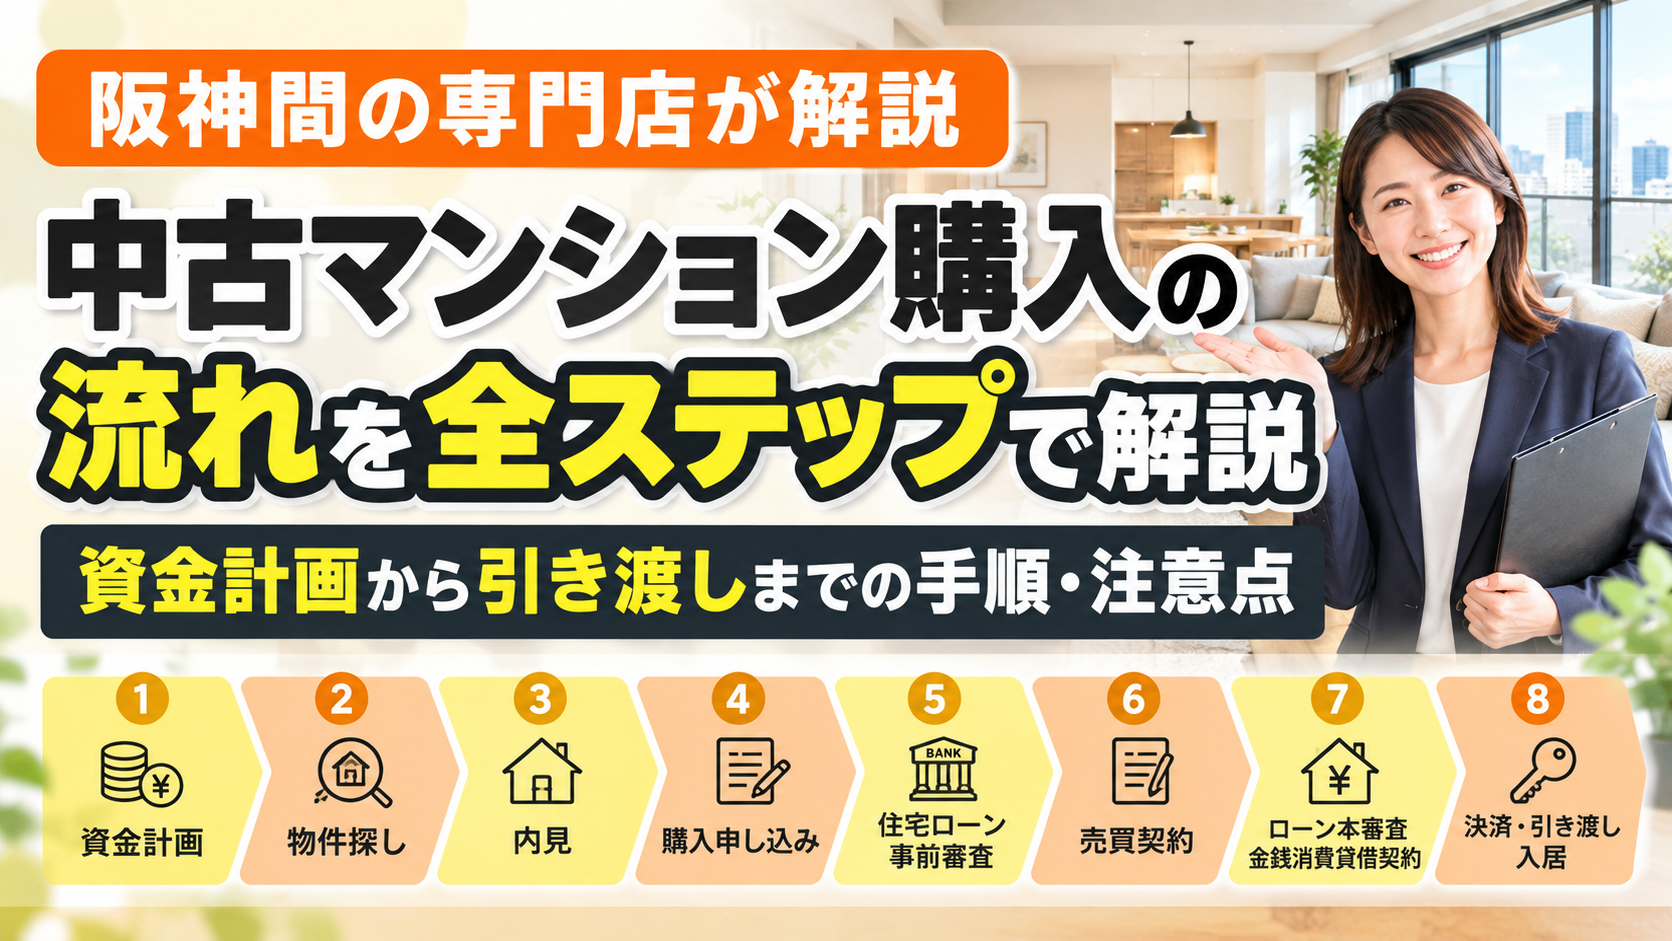
そんな声を、私たちクラスマにもよくいただきます。中古マンションの購入は、資金計画から物件探し、住宅ローン審査、売買契約、引き渡しまで、いくつものステップを順番に進めていく必要があります。初めての方にとっては分からないことだらけで当然です。
しかし、全体の流れを事前に把握しておくだけで、準備の段取りは格段にスムーズになります。
この記事では、阪神間(西宮・尼崎・伊丹エリア)で中古住宅の売買仲介とリノベーションをワンストップで手がけるクラスマが、中古マンション購入の流れを8つのステップに分けて解説します。各段階で準備すべきものや注意点、リノベーション前提で購入する場合の進め方まで、現場の経験を交えてお伝えします。
― 目次 ―
2.STEP1:資金計画を立てる ― 予算・頭金・諸費用の考え方
3.STEP2:物件探し・情報収集のコツ ― 希望条件の整理と不動産会社の選び方
中古マンションの購入は、大きく分けて次の8つのステップで進みます。
① 資金計画を立てる
② 物件探し・情報収集
③ 内見(内覧)
④ 購入申し込み(買付証明書の提出)
⑤ 住宅ローンの事前審査
⑥ 売買契約・重要事項説明
⑦ 住宅ローンの本審査・金銭消費貸借契約
⑧ 決済・引き渡し・入居
検討開始から引き渡しまでの期間は、一般的に3か月から6か月程度が目安です。物件探しの期間や住宅ローン審査の状況によって前後しますが、各段階で何をすべきかを事前に把握しておくと、慌てずに進められます。
なお、クラスマでは以前「中古マンション購入からリフォームまでの流れを7ステップで解説」という記事も公開しています。リフォームまで含めた流れを知りたい方は、あわせてご覧ください。
阪神間、特に西宮北口エリアでは問い合わせから数日で申し込みが入るケースも珍しくありません。人気エリアでは「いい物件を見つけてからローンを調べよう」では間に合わないことがあります。全体の流れを先に理解し、資金計画や書類の準備を早めに進めておくことが、希望の物件を逃さないコツです。
中古マンション購入の第一歩は、無理のない資金計画を立てることです。物件価格だけでなく、諸費用やリノベーション費用も含めた「総予算」で考えることが大切です。
住宅ローンの借入額と返済計画の目安
住宅ローンの年間返済額は、年収の約20~25%以内に収めるのがひとつの目安とされています。ただし、この数字はあくまで一般的な指標です。お子さまの教育費や将来のライフプランによって、無理のない返済額は家庭ごとに異なります。
頭金については、物件価格の1~2割程度を用意するケースが多いですが、頭金なしのフルローンで購入する方もいらっしゃいます。頭金を多く入れるほど借入額が減り、月々の返済負担も軽くなりますので、貯蓄状況とのバランスで判断してください。
住宅ローンの詳しい考え方は「住宅ローンについてのお話」でも解説しています。
また、中古住宅でのローンの組み方については「中古不動産でも住宅ローンは組める?審査のポイント・注意点・リノベ費用の組み方を阪神間専門店が解説」もあわせてお読みください。
物件価格以外にかかる諸費用を把握する
中古マンションの購入では、物件価格のほかに次のような諸費用がかかります。
① 仲介手数料
② 登記費用(登録免許税+司法書士報酬)
③ 住宅ローン関連費用(事務手数料・保証料など)
④ 火災保険料・地震保険料
⑤ 固定資産税・都市計画税の精算金
⑥ 印紙税
諸費用の合計は、物件価格の約6~10%程度が目安とされています。たとえば2,500万円の物件であれば、150万~250万円程度の諸費用が別途必要になるイメージです。
諸費用の詳しい内訳は「中古マンション購入にかかる費用の内訳は?」、頭金の目安については「中古マンションの頭金はいくら必要?」で詳しく解説しています。
クラスマでは、住宅ローンを組んで家を購入したいというお客様を応援しています。「自分の年収で買える物件の目安が分からない」「頭金をどのくらい用意すべきか迷っている」という段階でも、お気軽にご相談ください。
提携金融機関にはJA兵庫六甲や関西みらい銀行などがあり、お客様の状況に合わせた資金計画をご一緒に考えます。また、最新の金利状況は各金融機関の公式サイトでもご確認いただけます。
資金計画で予算の目安がついたら、物件探しに入ります。効率よく進めるには、事前の条件整理と信頼できる不動産会社選びがポイントです。
希望条件を整理して優先順位をつける
まずは、家族で希望条件を洗い出すことから始めましょう。
① エリア・最寄り駅(通勤・通学の利便性)
② 間取り・広さ
③ 築年数
④ 価格帯
⑤ 日当たり・階数
⑥ リノベーションの有無(自分好みに変えたいか)
すべての条件を満たす物件が見つかるとは限りません。「ここだけは譲れない」条件と「できれば叶えたい」条件に分け、優先順位をつけておくとスムーズです。お子さまの成長や将来の働き方の変化など、長い目で見たライフプランも考慮すると、物件選びの軸が定まりやすくなります。
不動産会社の選び方と情報収集のポイント
物件情報はポータルサイトでも探せますが、地元に強い不動産会社には、まだネットに掲載されていない情報が集まっていることもあります。中古マンションの取り扱い経験が豊富で、購入後のリノベーションまで相談できる会社を選ぶと、物件探しの段階からリノベの可否を見据えたアドバイスが受けられます。
不動産会社の選び方について詳しくは「中古マンションの不動産屋おすすめの選び方」、仲介の仕組みについては「中古不動産の仲介とは?」をご覧ください。
阪神間は駅によって相場や住環境が大きく異なります。たとえば同じ西宮市内でも、西宮北口・甲子園口・JR西宮では物件の価格帯や街の雰囲気がかなり違います。
クラスマでは、阪神間の主要駅エリアを独自に調査し、子育て世帯向けの現地レポートを随時公開しています。エリア選びの参考にご活用ください。
―― ここまで読んで「まず自分の予算で買える物件のイメージを持ちたい」と思った方へ ――
クラスマのLINEに友だち追加いただくと、3つの特典を無料でお届けしています。
① PDF『中古住宅を買って”理想の家”にする方法』
② PDF『リノベーション費用の目安がわかる費用ガイド』
③ Instagram未公開『リノベ施工事例集』
メールアドレス登録不要、LINE友だち追加だけで今すぐ受け取れます。
気になる物件が見つかったら、内見(内覧)に行きましょう。中古マンションの内見では、新築にはないチェックポイントがあります。
室内・設備・共用部分の確認ポイント
① 水回り(キッチン・浴室・トイレ)の劣化状態 ― 水漏れ跡や排水の流れを確認
② 壁・床・天井の傷やカビ、においの有無
③ 窓の建て付けや結露の跡
④ 共用部分(エントランス・廊下・ゴミ置き場・掲示板)の管理状態
⑤ 管理費・修繕積立金の金額と、長期修繕計画の有無
共用部分の清掃状態や掲示板の内容は、そのマンションの管理の質を判断する手がかりになります。
周辺環境と暮らしやすさも現地でチェック
① 通勤・通学ルートの実際のアクセス(時間帯による混雑状況も含む)
② スーパー、病院、公園、学校など生活利便施設の距離
③ 騒音や日当たりの状況(可能なら時間帯を変えて複数回訪問する)
内見時の詳しいチェックリストは「中古マンションの内見で絶対に確認すべきチェックポイント」、周辺環境の見方は「内見時に要チェック!周辺環境も見てみよう」で詳しくまとめています。築年数の考え方については「中古マンションは築何年がおすすめ?」もご参考ください。
クラスマでは、内見時にリノベーションに詳しい営業スタッフが同行しています。「この壁は取れるのか」「水回りの移動はできるか」「リノベしたらいくらくらいかかりそうか」といったことを、その場でお伝えできます。
物件を見た段階でリノベの可能性が分かると、購入判断の精度がぐっと上がりますので、内見時にはぜひご活用ください。
「この物件を買いたい」と決めたら、購入申し込みと住宅ローンの事前審査を進めます。この2つはほぼ同時に動くのが一般的です。
購入申し込み(買付証明書)の書き方と流れ
購入の意思を伝えるために、不動産会社を通じて「買付証明書(購入申込書)」を売主側に提出します。買付証明書には次のような内容を記載します。
① 購入希望価格
② 手付金の額
③ 住宅ローン利用の有無
④ 引き渡し希望時期
買付証明書自体に法的な拘束力はありませんが、購入の意思を示す重要な書類です。人気物件では購入希望者が複数出ることもあり、受付順で交渉が進むため、気に入った物件があれば早めに判断することが大切です。
買付の詳しい進め方は「中古マンションの申し込み(買付)とは?」で解説しています。
住宅ローン事前審査の進め方
事前審査(仮審査)は、金融機関が「この人にいくらまで貸せるか」を事前に確認するものです。購入申し込みと並行して進めておくと、スムーズに売買契約へ移行できます。
① 複数の金融機関に申し込んで条件を比較するのが基本
② 必要書類は本人確認書類、源泉徴収票(または確定申告書)、健康保険証など
③ 審査結果が出るまでの期間は、おおむね3日~1週間程度
審査基準や通過のコツについては「中古マンションでも住宅ローン審査は通る?」で詳しく解説しています。
「住宅ローンの審査が通るか不安」というお客様は非常に多いです。クラスマでは、まだ物件が決まっていない段階からでもローンのご相談をお受けしています。年収やご家庭の状況に応じて、どの金融機関が通りやすいか、いくらまで借りられそうかを一緒に整理しますので、まずはお気軽にご相談ください。
事前審査を通過したら、いよいよ売買契約です。契約当日は「重要事項説明 → 売買契約書への署名・押印 → 手付金の支払い」という流れで進みます。
重要事項説明で必ず確認すべきポイント
重要事項説明とは、宅地建物取引士(宅建士)が物件や取引条件に関する重要な情報を買主に説明する手続きです。法律で義務づけられており、契約前に必ず行われます。
特に確認しておきたいのは次のような点です。
① 物件の権利関係(所有権に問題がないか)
② 建物の構造・築年数・専有面積
③ 用途地域などの法令上の制限
④ マンションの管理規約(リノベーション工事に関する制限の有無も含む)
⑤ 管理費・修繕積立金の金額と滞納の有無
⑥ ローン特約の有無と期限(ローン審査に落ちた場合に契約を白紙解除できる条件)
分からない点があれば、その場で必ず質問しましょう。「後から聞けばいいか」と流してしまうと、契約後にトラブルにつながることがあります。
売買契約の締結と手付金の支払い
重要事項説明に納得できたら、売買契約書に署名・押印し、手付金を支払います。
① 手付金の目安は物件価格の5~10%程度が一般的
② 手付金は現金(振込または持参)で支払うのが通常
③ 買主の都合で契約を解除する場合、手付金は放棄となる
④ ローン特約の期限内にローン審査が否決された場合は、手付金が返還される(白紙解除)
契約時に必要なものは、本人確認書類、印鑑(実印の場合もあり)、手付金、収入印紙代などです。
契約の流れを詳しく知りたい方は「中古マンション購入の契約の流れを完全解説」、購入時の全体的な注意点は「中古不動産の注意点|失敗しない購入のために押さえておくべき全チェックポイント」をご覧ください。
売買契約の場では、書類の量が多く、専門用語も飛び交うため「言われるままにサインしてしまった」という方も少なくありません。クラスマでは契約前のお打ち合わせで、重要事項説明書の内容をかみ砕いて事前にお伝えするようにしています。「ここは特に注意して聞いてくださいね」というポイントを事前に整理しておくと、当日の理解度が全く違ってきます。
売買契約が締結されたら、住宅ローンの本審査に進みます。事前審査よりも詳細な書類が必要になり、審査項目も増えます。
本審査で確認されるポイントと必要書類
本審査では、金融機関(および保証会社)が次のような点を詳しく確認します。
① 申込者の返済能力(年収、勤続年数、他の借入状況など)
② 健康状態(団体信用生命保険に加入できるか)
③ 購入物件の担保評価(物件にローンの担保としての価値があるか)
本審査に必要な書類の例は以下のとおりです。
① 住民票
② 印鑑証明書
③ 源泉徴収票または確定申告書
④ 売買契約書の写し
⑤ 物件の登記事項証明書・図面など
審査結果が出るまでの目安はおおむね1~2週間程度です。
金銭消費貸借契約(ローン契約)の締結
本審査に通過すると、金融機関と「金銭消費貸借契約」を結びます。これがいわゆるローンの正式な契約です。借入額、金利タイプ、返済期間、融資実行日などが正式に決定します。
住宅ローンの金利や審査基準は金融機関ごとに異なります。最新の条件は各金融機関の公式サイトでご確認ください。
中古住宅のローンについてさらに詳しく知りたい方は「中古不動産でも住宅ローンは組める?」もご覧ください。
本審査の書類は種類が多く、住民票や印鑑証明書など役所で取得するものもあります。売買契約から決済までの期間は通常1か月前後ですので、書類取得に時間がかかると焦ることも。
クラスマでは「いつまでに・何を・どこで取ればいいか」を一覧にしてお渡ししていますので、準備で迷うことはありません。
住宅ローンの契約が完了したら、いよいよ最終ステップ ― 決済と引き渡しです。
決済当日の流れ
決済は通常、住宅ローンを組んだ金融機関の店舗で行われます。当日は売主、買主、不動産会社の担当者、司法書士が一堂に会し、次の手続きを進めます。
① 登記手続きの委任(司法書士が所有権移転登記と抵当権設定登記を代行)
② 住宅ローンの融資実行(金融機関から買主の口座にローン金額が入金される)
③ 残代金の支払い(買主から売主へ売買代金の残額を支払う)
④ 固定資産税・管理費等の精算
⑤ 鍵の受け渡し
決済日は銀行の営業日(平日)に行われるのが一般的です。お仕事をされている方は、半日から1日のお休みが必要になります。
引き渡し後にやること
① 住所変更届(転入届)の提出
② マンション管理組合への届出
③ 電気・ガス・水道の名義変更手続き
④ 確定申告による住宅ローン控除の手続き(入居した翌年の確定申告で申請)
住宅ローン控除は、一定の要件(築年数・床面積・所得要件など)を満たせば利用できる制度です。制度内容は年度によって変更される可能性がありますので、最新の適用要件は国税庁の公式サイトでご確認ください。
諸費用の全体像は「中古マンション購入にかかる費用の内訳は?」、補助金・税制優遇については「中古マンションのリフォーム補助金」で解説しています。
決済当日は手続きが次々と進むため、「あっという間に終わった」と感じる方が多いです。ただ、書類の不備があると当日の手続きが止まってしまうこともあります。
クラスマでは決済の前日までに必要書類を一つひとつ確認し、当日を迎えるようにしています。「鍵を受け取った瞬間のお客様の笑顔が一番うれしい」― これは私たちスタッフの共通の思いです。
「中古マンションを購入してリノベーションしたい」という方は、通常の購入フローに加えて、いくつか知っておくべきポイントがあります。
物件探しとリノベーション会社探しは同時進行がカギ
リノベーション工事は、物件の引き渡しが完了してからスタートします。しかし、引き渡し後に初めてリノベ会社を探していては、入居までにかなりの時間がかかります。
そのため、物件探しとリノベーション会社探しを同時に進めるのが基本です。できれば内見の段階でリノベのプロに同行してもらい、次のような点を確認しておくと安心です。
① マンションの構造上、間取り変更がどこまでできるか(壁式構造かラーメン構造か)
② 水回り(キッチン・浴室など)の移動が可能か
③ 管理規約によるリノベーション工事の制限(床材の防音等級指定、工事時間帯の制限など)
④ おおまかなリノベーション費用の概算
リノベーションとリフォームの違いについては「リノベーションとリフォームの違いは?」、リノベ費用の目安は「中古マンションのリノベーション費用・相場はいくら?」で詳しく解説しています。
また「中古住宅を買ってリノベーションする流れとは(7ステップ)」では、リノベーション前提の購入フロー全体を解説していますので、あわせてご覧ください。
リノベ費用の住宅ローンへの組み込み方
リノベーションを前提に中古マンションを購入する場合、物件購入費用とリノベ費用をまとめて借り入れできる「一体型ローン」を利用するのが基本です。一体型ローンを使うと、物件代金とリノベ費用を1本の住宅ローンにまとめられるため、金利が有利になりやすく、住宅ローン控除の対象にもなりやすいというメリットがあります。
一方、物件購入とリノベーションで別々のローンを組む方法もありますが、リフォームローンは住宅ローンより金利が高い傾向にあり、手数料も二重にかかります。
購入とリノベの費用をまとめて知りたい方は「中古マンション購入+リフォームの費用相場は?」もご参考ください。リフォーム前の物件の見極め方は「中古マンションは『リフォーム前』がおすすめ?」で解説しています。
クラスマでは、物件探しからリノベーションの設計・施工までワンストップで対応しています。ワンストップの大きなメリットは、物件探しの段階から「この物件ならリノベでどこまでできるか」「総額でいくらになるか」を一社で完結して把握できることです。
一体型ローンの手続きについても、たとえば提携金融機関であるJA兵庫六甲様や関西みらい銀行様などと連携しながらサポートしていますので、ローンの組み方で迷ったときもお気軽にご相談ください。
中古マンションの購入では、事前に知っておくことで防げる失敗があります。ここでは、実際にお客様からよく聞く「後悔のもと」を3つまとめます。
複数の物件を比較検討する
1件目の内見で気に入った物件があっても、即決は避け、できれば複数の物件を比較しましょう。立地、管理状態、耐震基準、日当たりなど、比較して初めて分かることがあります。
特に手付金を支払った後のキャンセルは手付放棄となりますので、「もっと見ておけばよかった」という後悔を防ぐためにも、複数物件の比較検討が大切です。
「中古マンションを安く買う方法」や「尼崎・西宮エリアで失敗しない中古住宅購入の注意点」もあわせてお読みください。
ホームインスペクション(住宅診断)を検討する
ホームインスペクションとは、建築の専門家が建物の劣化状態や不具合を調査するサービスです。目に見えない部分(配管の劣化、構造躯体の問題など)を事前に把握できるため、購入後のトラブル防止に役立ちます。リノベーション計画の精度を上げるうえでも有効です。
費用は一般的に5万~10万円程度とされていますが、購入後に大きな不具合が見つかった場合の修繕費用と比べれば、安心材料としての価値は大きいでしょう。
不明点・不安は契約前に必ず質問する
重要事項説明や契約内容で分からないことがあれば、遠慮せずに質問してください。「こんなことを聞いたら恥ずかしいかも」と思う必要はありません。数千万円の買い物です。納得いくまで確認してから契約に進むのが、後悔しない購入の鉄則です。
購入の判断に迷ったときは「購入を決められない…決め手になる家の6つのポイント」も参考になります。
「質問しにくい」と感じるお客様のために、クラスマではLINEでいつでも気軽にご質問いただける体制を整えています。「こんな初歩的なこと聞いていいのかな」という内容でも大歓迎です。
実際、お客様からのLINEでのご質問がきっかけで、契約前に重要な確認ポイントに気づけたケースもあります。不安や疑問は、小さなうちに解消しておくのがおすすめです。
Q:中古マンションの購入にはどのくらいの期間がかかりますか?
A:検討開始から引き渡しまで、一般的には3~6か月程度が目安です。物件探しの期間が長くなると全体も延びますが、購入申し込みから引き渡しまではおおむね1~2か月程度で進むケースが多いです。
Q:中古マンションの購入に必要な自己資金(頭金)はいくらですか?
A:頭金なしのフルローンも可能ですが、物件価格の1~2割程度を用意するケースが多いとされています。加えて、諸費用として物件価格の6~10%程度が別途必要です。詳しくは「中古マンションの頭金はいくら必要?」で解説しています。最新の借入条件は金融機関にご確認ください。
Q:中古マンションでも住宅ローン控除は受けられますか?
A:一定の要件(築年数・床面積・所得要件など)を満たせば利用できます。ただし、制度内容は年度によって変更される可能性がありますので、最新の適用要件は国税庁の公式サイトでご確認ください。
Q:リノベーション費用も住宅ローンに含められますか?
A:物件購入費用とリノベ費用をまとめて借り入れできる「一体型ローン」を取り扱う金融機関があります。ただし、全ての金融機関で対応しているわけではありません。クラスマでは一体型ローンに対応した金融機関と提携していますので、お気軽にご相談ください。
中古マンションの購入は、次の8つのステップで進みます。
① 資金計画を立てる
② 物件探し・情報収集
③ 内見(内覧)
④ 購入申し込み
⑤ 住宅ローン事前審査
⑥ 売買契約・重要事項説明
⑦ 住宅ローン本審査・金銭消費貸借契約
⑧ 決済・引き渡し・入居
全体の流れを事前に把握し、各段階で必要な書類や費用を準備しておくことが、スムーズな購入のカギです。リノベーション前提の場合は、物件探しとリノベ会社探しを同時に進めることも忘れないでください。
クラスマでは、阪神間(西宮・尼崎・伊丹エリア)の中古マンション探しからリノベーションまで、ワンストップでお手伝いしています。住宅ローンの相談から物件探し、内見同行、リノベーションの設計・施工まで、一つの窓口で完結できるのが私たちの強みです。
不安なことや分からないことがあれば、まずはお気軽にご相談ください。
―― 中古マンション購入の第一歩は、情報を集めて全体像をつかむこと ――
クラスマでは、LINE友だち追加だけで3つの無料特典をお届けしています。
① PDF『中古住宅を買って”理想の家”にする方法』― 購入の進め方を知りたい方に
② PDF『リノベーション費用の目安がわかる費用ガイド』― 予算感を把握したい方に
③ Instagram未公開『リノベ施工事例集』― 阪神間のリノベ事例を見たい方に
メールアドレス登録不要。LINE友だち追加だけで、すぐに受け取れます。